Partir du besoin concret de l’enfant, pas du montage fiscal
Préparer l’avenir financier d’un enfant avec l’immobilier ne consiste pas à choisir un montage fiscal isolé. Il faut d’abord déterminer le besoin, le budget disponible et le niveau de contrôle que les parents souhaitent conserver. Donation, prêt familial, investissement locatif, société civile ou démembrement répondent à des objectifs différents.
Partir du besoin concret de l’enfant, pas du montage fiscal
Un étudiant n’a pas les mêmes besoins qu’un jeune actif qui achète son premier logement ou qu’un adulte déjà propriétaire. Avant d’envisager une donation, une SCI ou un démembrement, définissez la destination du capital : financer l’apport personnel, acheter un logement à louer, aider à rembourser un emprunt ou constituer un patrimoine transmissible sur le long terme.
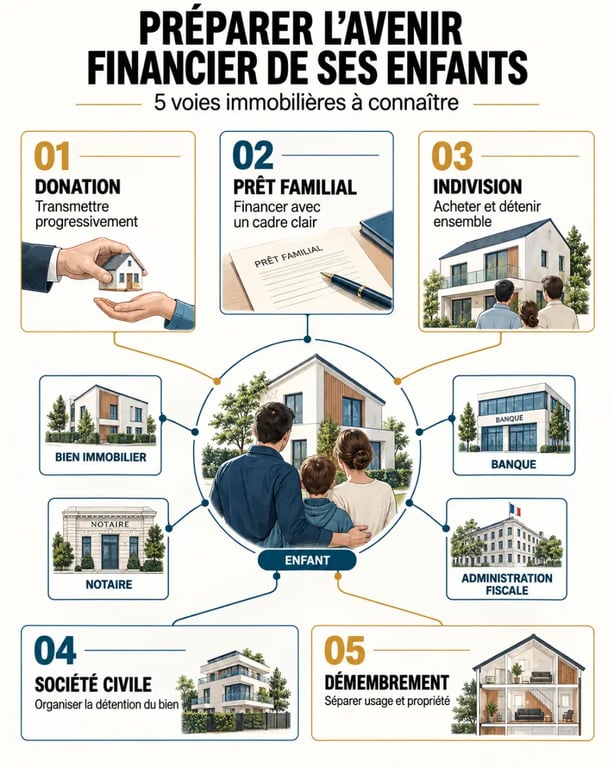
Aider à acheter ou acheter pour louer : deux logiques différentes
Financer la résidence principale de l’enfant répond directement à son besoin de logement. Une donation ou un prêt familial peut renforcer son apport et rassurer la banque sur son plan de financement. À l’inverse, acheter un bien locatif avec ou pour lui vise la création de revenus et d’un capital. Cette solution implique toutefois les aléas de la location, les charges, les travaux et une revente parfois longue.
Un bien immobilier ne se limite pas à sa valeur : il génère aussi des flux, comme les loyers, les mensualités, la taxe foncière, l’entretien et les périodes de vacance. Cette réalité économique est parfois oubliée au moment de transmettre. Avant de donner une quote-part ou des parts de société, vérifiez qui financera les dépenses imprévues. Un revenu locatif irrégulier peut être moins utile à l’enfant qu’un apport bien calibré, complété par une épargne disponible.
Donation, prêt familial ou investissement : comparer les effets de chaque solution
| Solution | Usage pertinent | Atout principal | Point de vigilance |
|---|---|---|---|
| Donation de somme d’argent | Apport ou achat immobilier | Capital immédiatement disponible | Équité entre enfants et traçabilité |
| Prêt familial | Besoin temporaire de financement | Le parent conserve la créance | Écrit, remboursements et déclaration |
| Indivision | Achat simple à plusieurs | Mise en place directe | Risque de blocage lors des décisions |
| Société civile | Patrimoine familial à gérer dans le temps | Transmission progressive de parts | Statuts, gestion et coûts de fonctionnement |
| Démembrement | Transmission anticipée | Conserver l’usufruit tout en donnant la nue-propriété | Répartition précise des droits et charges |
La donation convient lorsque l’aide est définitive. Entre parent et enfant, l’abattement de donation de 100 000 € se renouvelle tous les 15 ans. Le don familial de sommes d’argent peut, sous conditions, bénéficier d’une exonération de 31 865 € tous les 15 ans, notamment si le donateur a moins de 80 ans.
Pour financer une résidence principale, un dispositif temporaire prévoit, du 15 février 2025 au 31 décembre 2026, jusqu’à 100 000 € par donateur et par donataire, dans la limite globale de 300 000 € par donataire. Les fonds doivent être affectés dans les 6 mois et le logement doit être conservé pendant 5 ans, sous réserve du respect des conditions applicables.
Le prêt familial est plus adapté lorsque l’enfant peut rembourser progressivement. Il doit être formalisé avec le montant, l’échéancier, le taux éventuel et les modalités prévues en cas de décès ou de revente. Un prêt supérieur à 5 000 € sur un an doit être déclaré à l’administration fiscale. Pour approfondir les supports immobiliers indirects et leurs spécificités fiscales, cliquez ici pour en savoir plus.
Transmettre un bien sans déclencher de conflits familiaux
Donner un bien à un seul enfant sans prévoir de compensation peut créer un sentiment d’injustice, même lorsque l’intention est légitime. La donation-partage permet d’organiser une répartition entre les enfants et de fixer la valeur des biens au jour de l’acte. La succession repose ainsi sur une base plus lisible.
Conserver l’usage grâce au démembrement
Le démembrement sépare l’usufruit et la nue-propriété. Les parents peuvent donner la nue-propriété d’un bien tout en gardant l’usufruit, donc l’usage du logement ou la perception des loyers. L’enfant devient nu-propriétaire et récupère la pleine propriété à l’extinction de l’usufruit.
Ce mécanisme exige une rédaction précise sur les dépenses, les travaux et la gestion locative. La répartition des droits et des charges doit être comprise par chaque partie avant la signature.
SCI : organiser les règles avant les relations
La société civile immobilière peut simplifier la détention à plusieurs et la donation progressive de parts. Les statuts peuvent préciser les pouvoirs du gérant, prévoir une clause d’agrément pour contrôler l’entrée d’un tiers et définir les règles applicables en cas de revente.
Un enfant mineur peut être associé, mais sa situation demande une vigilance particulière. La représentation légale, la nature des actes et les intérêts de l’enfant doivent être sécurisés. La société civile apporte un cadre de gestion, mais elle impose aussi des statuts adaptés et un suivi régulier.
Choisir la location et le financement avec lucidité
Une location nue génère des revenus fonciers, tandis qu’une location meublée relève des bénéfices industriels et commerciaux. Ce choix influence la fiscalité, la comptabilité, le niveau de gestion et la structure de détention. Le statut LMNP ou LMP ne doit pas être retenu pour son seul traitement fiscal. Il faut aussi examiner la durée de détention, les conditions de revente et la disponibilité réelle des loyers.
Si l’enfant emprunte, l’assurance emprunteur mérite la même attention que le taux du crédit. Le décès, l’incapacité ou l’invalidité peuvent compromettre un projet familial mal protégé. Les parents doivent également préserver leur capacité d’épargne et éviter de se porter caution ou de s’endetter sans mesurer les conséquences sur leur retraite et leurs autres enfants.
Les étapes qui sécurisent réellement le projet
- Définir l’objectif, le montant mobilisable et l’horizon de détention.
- Comparer l’aide directe à l’achat, le prêt familial et l’investissement locatif.
- Établir une vision globale de la fratrie, des donations antérieures et des compensations possibles.
- Formaliser les flux d’argent, les quotes-parts de propriété et les règles de sortie.
- Faire valider la donation, le démembrement ou les statuts d’une société civile par un notaire. Associer la banque et un conseiller en gestion de patrimoine lorsque le financement ou la fiscalité se complexifient.
La meilleure stratégie reste compréhensible et supportable pour toute la famille. Anticiper permet de transmettre progressivement, tout en laissant à chaque enfant un cadre clair : ce qu’il reçoit, ce qu’il doit gérer et les moyens dont il dispose pour devenir autonome.

- Partir du besoin concret de l’enfant, pas du montage fiscal - 16 septembre 2026
- Enfant de 3 ans en crise : comprendre, apaiser et prévenir les explosions - 15 septembre 2026
- Violences éducatives ordinaires : la punition qui laisse des traces - 14 septembre 2026
Articles qui pourraient vous intéresser :
 Organiser son bureau : 5 zones stratégiques pour gagner 15 % de productivité
 Santexpat : comparer 1er euro, CFE et assurance voyage avant de souscrire
 Mutuelle loi Évin : faut-il maintenir vos garanties ou choisir une mutuelle senior ?
 Assurance caravane : le PTAC tranche entre contrat auto et contrat spécifique