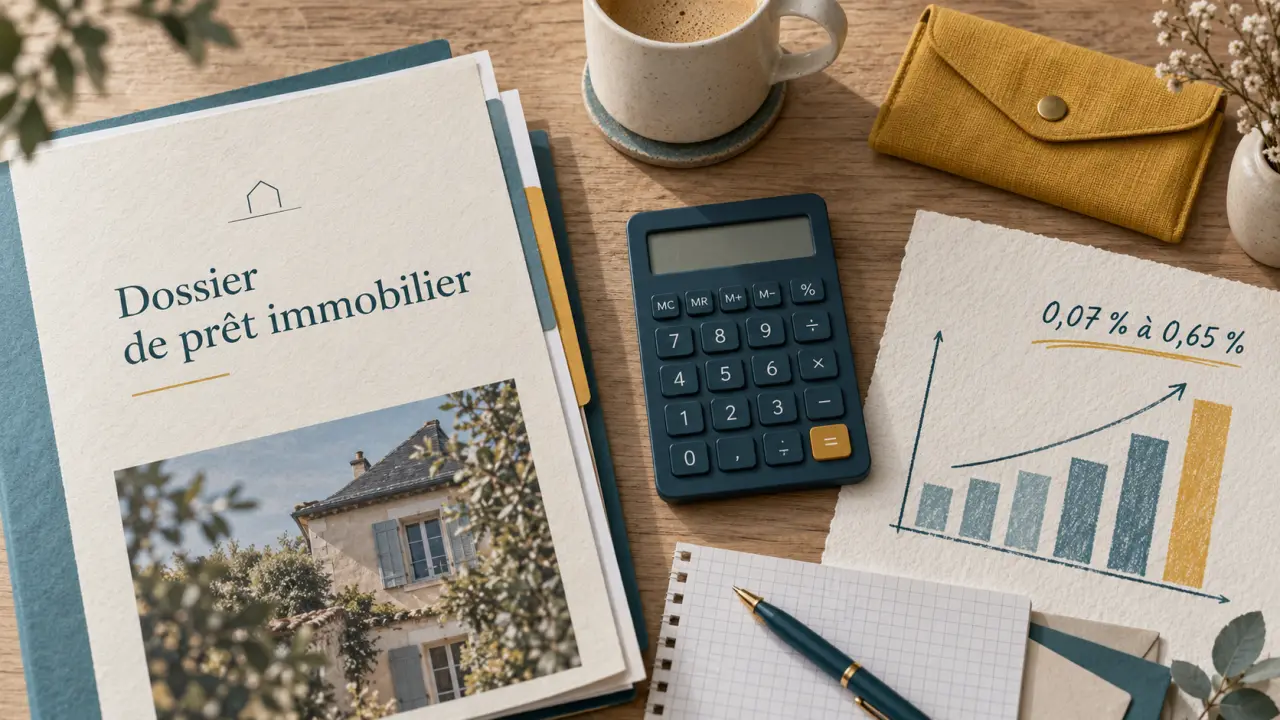
Le taux d’assurance de prêt immobilier en 2021 variait de 0,07 % à 0,65 % selon l’âge
Publié par : Élise Montclar — Rédactrice spécialisée en finance
Relu, corrigé et validé par : Laurent Clement — Rédacteur en chef
En 2021, le taux d’une assurance emprunteur ne se résumait pas à une valeur unique. Il variait surtout selon l’âge, l’état de santé, le tabagisme, la profession et les garanties choisies. Les fourchettes observées allaient de 0,07 % à 0,36 % avant 30 ans, de 0,16 % à 0,36 % entre 30 et 45 ans, puis de 0,37 % à 0,65 % entre 45 et 55 ans. Ces chiffres donnent des repères, mais le coût réel dépend aussi du mode de calcul et de la part du prêt assurée.
Les repères de taux à connaître pour une assurance emprunteur en 2021
Le taux d’assurance de prêt immobilier correspond au pourcentage appliqué pour couvrir le risque de décès, de perte totale et irréversible d’autonomie et, selon le contrat, les risques d’incapacité ou d’invalidité. Plus le risque évalué par l’assureur est élevé, plus la cotisation augmente. L’âge reste un critère central, sans être le seul élément pris en compte.
Calcul du coût de l’assurance emprunteur
Résultats estimés
Prime mensuelle (départ): –
Prime mensuelle (fin): –
Coût total assurance: –
TAEA saisi: –
* Avertissement : Ce résultat est une estimation pédagogique. Les contrats d’assurance peuvent appliquer des modalités spécifiques (frais de dossier, âge, état de santé). Le TAEA est un indicateur de comparaison fourni à titre indicatif.
| Âge à la souscription | Fourchette de taux d’assurance | Lecture pratique |
|---|---|---|
| Moins de 30 ans | 0,07 % à 0,36 % | Les profils jeunes, non-fumeurs et sans risque médical particulier peuvent se situer dans le bas de la fourchette. |
| Entre 30 et 45 ans | 0,16 % à 0,36 % | Le tarif reste souvent compétitif, mais les garanties, la profession et l’état de santé créent des écarts sensibles. |
| Entre 45 et 55 ans | 0,37 % à 0,65 % | La hausse du risque assuré se répercute généralement sur le taux et sur le coût total du contrat. |
Ces taux ne sont donc pas des tarifs applicables à tous les emprunteurs. À âge égal, un non-fumeur sans antécédent médical peut obtenir une proposition différente de celle d’un fumeur ou d’une personne exerçant une profession exposée. Le niveau de protection choisi modifie aussi le résultat.
Comparer deux pourcentages sans regarder leur base de calcul peut induire en erreur. Un taux apparemment bas calculé sur le capital initial pendant toute la durée du crédit ne produit pas le même coût qu’un taux un peu supérieur appliqué au capital restant dû. Le premier conduit souvent à une cotisation stable, tandis que le second produit généralement des mensualités d’assurance décroissantes.
Ne pas confondre taux d’assurance et taux du crédit immobilier
En 2021, les taux de crédit immobilier étaient particulièrement bas. Le taux immobilier moyen s’élevait à 1,15 % en janvier, puis à 1,06 % en novembre. Ces chiffres rémunèrent le prêt accordé par la banque. Ils ne correspondent pas au prix de l’assurance emprunteur, qui s’ajoute aux intérêts, aux frais de garantie et, le cas échéant, aux frais de dossier.
Changer d’assurance emprunteur : démarches et conditions officielles — Découvrez comment résilier ou changer d’assurance de prêt immobilier, à tout moment après la signature du crédit, selon la procédure officielle.
La distinction est importante pour interpréter une offre de prêt. Le taux nominal du crédit mesure le coût des intérêts, alors que le taux d’assurance mesure le coût de la couverture souscrite pour sécuriser le remboursement dans certaines situations. Les deux taux n’obéissent donc pas aux mêmes critères et ne peuvent pas être comparés directement.
Le TAEA, l’indicateur à lire dans une offre de prêt
Pour évaluer l’assurance, il faut repérer le TAEA, ou taux annuel effectif de l’assurance. Il exprime le poids annuel de cette couverture dans le financement et facilite la comparaison entre contrats. Il ne dispense toutefois pas de vérifier le montant total en euros. Deux offres affichant un TAEA proche peuvent présenter des échéanciers différents selon que les cotisations sont fixes ou dégressives.
Sur un prêt de 200 000 € sur 25 ans, le taux de crédit de fin 2021 cité à 1,13 % représentait une mensualité hors assurance de 765,57 € et un coût total de crédit de 29 672 €. L’assurance venait s’ajouter à ce montant. Comparer uniquement le taux nominal du crédit revient donc à ne regarder qu’une partie du financement.
Pourquoi votre profil et vos garanties font varier le prix
L’assureur évalue la probabilité qu’un événement empêche le remboursement des mensualités. Son analyse porte sur l’âge, les réponses au questionnaire médical lorsqu’il est demandé, le statut de fumeur, les antécédents de santé, les sports pratiqués et les contraintes professionnelles. Selon le niveau de risque retenu, le contrat peut prévoir une surprime ou une exclusion.
Le tabagisme peut ainsi modifier le tarif par rapport à celui proposé à un non-fumeur. La situation médicale et la profession produisent également des écarts importants. Le questionnaire ne sert donc pas uniquement à fixer un taux : il peut aussi déterminer les conditions d’indemnisation et les risques effectivement couverts.
Garanties, franchise et niveau de protection
La garantie décès et la PTIA, pour perte totale et irréversible d’autonomie, forment le socle habituel. L’ITT couvre l’incapacité temporaire totale de travail. L’IPT et l’IPP concernent respectivement l’invalidité permanente totale et partielle. Ajouter ou renforcer ces garanties améliore la protection, mais peut augmenter la cotisation de 30 % à 50 % pour une couverture étendue.
Les exclusions et les conditions d’indemnisation doivent être examinées avec autant d’attention que le tarif. Il faut notamment vérifier la définition de l’incapacité, les situations liées aux affections dorsales ou psychiques et les limites prévues par le contrat. Une offre moins chère peut proposer une protection plus restreinte.
La franchise mérite aussi une attention particulière. Elle correspond au délai qui s’écoule avant l’indemnisation après un arrêt de travail. Passer, par exemple, de 30 jours à 90 jours peut alléger le tarif ; une baisse de 0,03 point est évoquée dans ce type d’arbitrage. Ce choix doit rester compatible avec l’épargne de précaution et la capacité à absorber plusieurs mensualités sans revenu.
Durée, capital et quotité : les réglages du coût
Une durée longue prolonge la période pendant laquelle l’assureur couvre le prêt et augmente généralement le coût total. Le capital emprunté joue aussi un rôle : assurer 300 000 € sur 25 ans n’implique pas la même cotisation qu’assurer 150 000 € sur 15 ans.
Pour un couple, la quotité détermine la part du capital garantie par chacun. Une répartition 50/50 couvre le prêt à 100 % au total, tandis qu’une couverture 100/100 protège chaque emprunteur sur la totalité du capital. Une quotité de 70/30 peut être cohérente lorsque l’un des deux apporte l’essentiel des revenus. Une couverture 100/100 offre une protection plus large en cas de décès ou d’invalidité de l’un des co-emprunteurs, mais elle coûte généralement davantage.
Le bon réglage dépend donc des revenus, des charges et de la vulnérabilité financière du ménage. Réduire la quotité pour payer moins peut diminuer la protection disponible si un sinistre survient. Le prix ne doit pas être le seul critère de décision.
Calculer le coût total plutôt que choisir le taux le plus bas
Avec un calcul sur capital initial, une estimation simple consiste à multiplier le capital emprunté par le taux annuel d’assurance, puis par la durée du prêt. Pour 200 000 € empruntés sur 25 ans avec un taux de 0,30 %, la prime annuelle théorique est de 600 €, soit 50 € par mois. Sur 25 ans, cela représente 15 000 € d’assurance, hors évolution éventuelle du contrat.
Cette méthode fournit un ordre de grandeur. Le montant réellement payé dépend de la quotité, des garanties, des conditions du contrat et du mode de calcul retenu. Une assurance calculée sur le capital restant dû applique le taux à une somme qui diminue au fil des remboursements. La cotisation est alors souvent plus élevée au début et plus faible à la fin.
Pour comparer deux devis, il faut donc examiner le coût total en euros, la prime mensuelle, le TAEA et le calendrier des cotisations. Une seule mensualité initiale ne suffit pas pour déterminer l’offre la moins chère sur toute la durée du prêt.
- Vérifiez le taux d’assurance et le TAEA.
- Comparez le coût total en euros sur toute la durée.
- Contrôlez les garanties, les exclusions et les modalités d’indemnisation.
- Examinez la franchise en cas d’arrêt de travail.
- Adaptez la quotité à la répartition des revenus et des charges du foyer.
Contrat bancaire ou délégation : les leviers pour réduire la cotisation
Le contrat groupe proposé par la banque mutualise les risques entre les assurés. Il est simple à mettre en place, mais sa tarification peut être moins personnalisée. Une assurance individuelle choisie en délégation tient davantage compte du profil de l’emprunteur. À garanties comparables, les écarts annoncés entre contrat individuel et contrat groupe se situent souvent entre 30 % et 50 %. Cette économie n’est toutefois pas automatique.
La première démarche consiste à demander plusieurs simulations avec le même capital, la même durée, la même quotité et un niveau de garanties équivalent. Cette méthode permet de comparer les exclusions, la prise en charge des affections dorsales ou psychiques, la définition de l’incapacité et les franchises. Un tarif plus bas qui réduit fortement l’étendue de la couverture n’est pas nécessairement avantageux.
La loi Lemoine, entrée en vigueur en 2022, a permis la résiliation de l’assurance emprunteur à tout moment, sous réserve de l’équivalence des garanties exigées par la banque. Celle-ci dispose de 10 jours ouvrés pour répondre à une demande de substitution. Pour un prêt souscrit en 2021, réexaminer le contrat en cours reste donc pertinent : l’âge, le tabagisme, la situation professionnelle et les besoins de protection peuvent avoir évolué depuis la signature.
La comparaison doit enfin porter sur l’ensemble du contrat, et pas seulement sur le taux affiché. Une délégation peut réduire la cotisation lorsque le profil est favorable, mais la décision doit toujours préserver un niveau de garanties adapté au prêt et à la situation du ménage.

- Concilier budget familial et création d’entreprise exige un seuil de sécurité avant le lancement - 4 octobre 2026
- Le taux d’assurance de prêt immobilier en 2021 variait de 0,07 % à 0,65 % selon l’âge - 3 octobre 2026
- Ancien et moderne au salon : le contraste qui évite l’effet brocante - 2 octobre 2026
Articles qui pourraient vous intéresser :
 Crédit agricole paris 16 : agences, services et conseils pour bien choisir
 Budget automobile : 416 € par mois, le coût réel de votre voiture décortiqué poste par poste
 Carte ticket restaurant : pourquoi le plafond de 25 €, les refus en caisse et les commissions posent problème ?
 Banque ouverte le samedi : horaires courts, services limités, rendez-vous à confirmer