Assurance garde-meuble : 3 vérifications avant de stocker vos biens
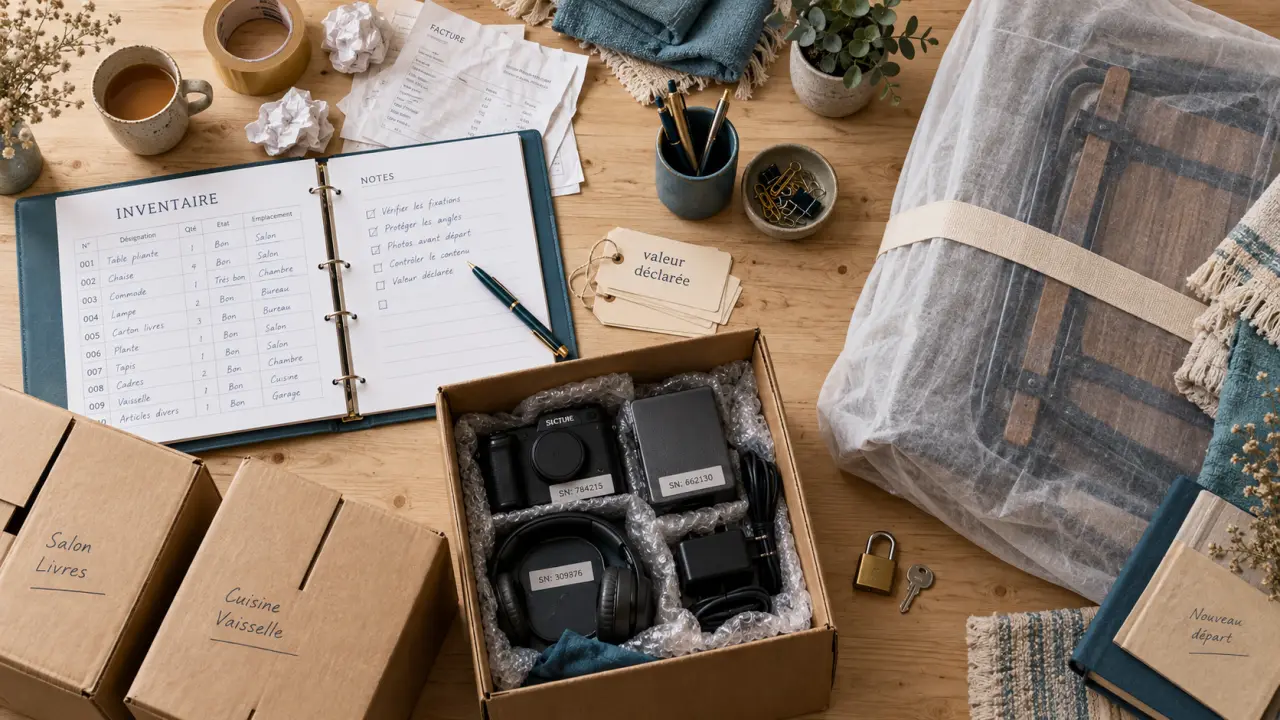
Entreposer des meubles, des cartons ou du matériel dans un box ne transfère pas automatiquement le risque à l’exploitant. En cas de dégât des eaux, d’incendie, de vol ou de dégradation, l’indemnisation dépend du contrat souscrit et de la valeur déclarée. Une assurance garde-meuble adaptée évite de découvrir trop tard qu’un bien stocké n’était pas couvert, ou qu’il l’était pour un montant insuffisant.
Le garde-meuble est sécurisé, mais vos biens ne sont pas toujours assurés
Un centre de stockage peut disposer d’alarmes, de caméras, d’un contrôle d’accès ou d’une surveillance. Ces dispositifs réduisent les risques, mais ils ne remplacent pas une assurance pour le contenu de votre espace. Le contrat de location prévoit généralement que le locataire reste responsable des biens entreposés et doit justifier d’une couverture.
Délai de prescription pour une assurance auto — Découvrez le délai légal de 2 ans pour agir en justice après un sinistre automobile.
L’assurance garde-meuble couvre les biens mobiliers placés dans un local de stockage : mobilier, électroménager, vêtements, livres, vaisselle, cartons d’archives ou matériel professionnel, selon les conditions prévues. Elle intervient lorsqu’un événement garanti cause un dommage matériel. Il ne faut donc pas confondre la protection du bâtiment, souvent assumée par l’exploitant, avec celle de vos effets personnels.
Les sinistres généralement concernés
Les garanties les plus courantes couvrent l’incendie, l’explosion, les dégâts des eaux et le vol avec effraction. Certains contrats incluent aussi les événements climatiques, le vandalisme ou les catastrophes naturelles lorsque les conditions légales sont réunies. Chaque garantie possède toutefois sa propre définition. Une infiltration lente, une humidité persistante ou une disparition sans trace d’effraction peuvent, par exemple, être exclues.
Avant de signer, demandez précisément quels événements sont couverts, quelles sont les exclusions et quelles preuves seront exigées en cas de sinistre. Un contrat présenté comme « multirisque » reste utile seulement si son périmètre correspond aux risques réels de votre garde-meuble.
Vérifier d’abord si votre assurance habitation suffit
La première démarche consiste à relire votre contrat d’assurance habitation. Certaines formules étendent la garantie des biens mobiliers à un garde-meuble ou à un box loué temporairement. D’autres la limitent à une dépendance située à une adresse déterminée, ou excluent les locaux de self-stockage. Ne supposez donc jamais que la couverture du domicile s’applique automatiquement.
Les points à faire confirmer par l’assureur
Contactez votre assureur avant l’entrée en stockage et indiquez l’adresse du site, la durée prévue ainsi que la nature des biens. Demandez une confirmation écrite de l’extension de garantie. Cette vérification permet aussi d’identifier le plafond d’indemnisation, la franchise et les exclusions particulières liées à la location d’un box.
- Le local loué est-il expressément couvert comme garde-meuble ou espace de self-stockage ?
- La garantie s’applique-t-elle pendant toute la durée du stockage, y compris en cas de prolongation ?
- Le vol est-il indemnisé uniquement après effraction constatée ?
- Quel montant maximal est prévu pour l’ensemble des biens stockés ?
- Une franchise reste-t-elle à votre charge après un sinistre ?
Si votre assurance habitation ne couvre pas le stockage externe, l’exploitant propose souvent une assurance dédiée ou impose la souscription d’une formule minimale. Vous pouvez également rechercher une extension auprès de votre assureur, à condition qu’elle réponde aux exigences du centre de stockage. Vérifiez notamment si le contrat accepte l’adresse du box et la durée prévue.
Choisir un plafond d’indemnisation proche de la valeur réelle
Le montant assuré est l’un des critères les plus importants. Il correspond à la somme maximale que l’assureur pourra indemniser, sous réserve des règles du contrat. Déclarer une valeur trop basse pour réduire la cotisation peut conduire à une indemnisation insuffisante pour remplacer les biens réellement perdus.
Faire un inventaire avant de fermer le box
Établissez une liste pièce par pièce ou carton par carton, avec une estimation raisonnable de la valeur de remplacement. Conservez les factures des objets récents ou coûteux, photographiez les meubles et notez les références des appareils électroniques. Cet inventaire facilite la déclaration de sinistre et permet de revoir le capital assuré lorsque vous ajoutez ou retirez des biens.
| Type de bien | Éléments utiles à conserver | Point de vigilance |
|---|---|---|
| Meubles et décoration | Photos, factures, dimensions | Valeur de remplacement, pas seulement prix d’achat ancien |
| Électroménager et électronique | Factures, numéros de série, photos | Vérifier les plafonds applicables aux objets de valeur |
| Vêtements et linge | Inventaire par catégorie, photos | Évaluer l’ensemble, pas uniquement quelques pièces |
| Archives et documents | Copies numériques, liste des dossiers | La valeur affective ou informationnelle n’est pas toujours indemnisable |
Le stockage donne une vision plus précise de votre patrimoine domestique. Ce qui paraît anodin une fois rangé dans des cartons peut représenter une somme importante lorsqu’il faut tout remplacer en une seule fois. Additionner le contenu des cartons, plutôt que d’estimer le box à vue d’œil, révèle souvent des postes oubliés : outils, petit mobilier, vaisselle, linge de maison, câbles, livres et équipements saisonniers. Cette méthode aide à choisir un plafond cohérent et limite le risque de sous-assurance.
Lire les exclusions avant de comparer le prix
Deux assurances garde-meuble affichant un tarif proche peuvent offrir une protection très différente. Les exclusions déterminent les situations dans lesquelles aucune indemnisation ne sera versée. Elles méritent autant d’attention que le montant de la cotisation mensuelle.
Les espèces, bijoux, métaux précieux, œuvres d’art, collections, documents administratifs originaux, denrées alimentaires, produits inflammables ou objets illégaux sont fréquemment exclus ou strictement encadrés. De même, les dommages liés à un défaut d’emballage, à l’humidité, aux nuisibles ou à la détérioration progressive ne sont pas systématiquement garantis.
Les obligations qui conditionnent l’indemnisation
Le contrat peut imposer l’utilisation d’un cadenas spécifique, l’interdiction de stocker certains produits, le maintien du box en bon état ou la déclaration rapide de tout sinistre. En cas de vol, un dépôt de plainte et des preuves d’effraction peuvent être nécessaires. Respecter le règlement du site compte donc autant que payer la prime d’assurance.
Emballez les objets sensibles dans des contenants propres et secs. Surélevez si possible les cartons, évitez de les plaquer contre une paroi et protégez les meubles avec des housses respirantes. Ces précautions réduisent les dommages et montrent que les biens ont été conservés dans des conditions normales si un litige survient.
Réagir efficacement en cas de dommage ou de vol
Dès la découverte d’un sinistre, prévenez le responsable du garde-meuble et votre assureur dans les délais indiqués au contrat. Ne jetez pas les biens endommagés avant d’avoir rassemblé les éléments nécessaires : photographies, inventaire, factures, constat du site et, en cas de vol, récépissé de dépôt de plainte.
- Sécurisez le box et signalez immédiatement l’incident à l’exploitant.
- Photographiez les dégâts, le contenu touché et toute trace visible d’effraction ou d’infiltration.
- Rassemblez votre contrat, l’inventaire, les preuves d’achat et les échanges avec le centre.
- Déclarez le sinistre selon la procédure et le délai prévus par l’assureur.
- Conservez les objets endommagés jusqu’aux instructions de l’assureur ou de l’expert.
Une assurance garde-meuble adaptée repose sur trois vérifications : savoir qui assure le contenu du box, déclarer une valeur réaliste et comprendre les exclusions. Cette préparation demande peu de temps avant le stockage, mais elle peut éviter une mauvaise surprise lorsque vos biens doivent être remplacés après un sinistre.

- Assurance garde-meuble : 3 vérifications avant de stocker vos biens - 16 septembre 2026
- Partir du besoin concret de l’enfant, pas du montage fiscal - 16 septembre 2026
- Enfant de 3 ans en crise : comprendre, apaiser et prévenir les explosions - 15 septembre 2026
Articles qui pourraient vous intéresser :
 Organiser son bureau : 5 zones stratégiques pour gagner 15 % de productivité
 Santexpat : comparer 1er euro, CFE et assurance voyage avant de souscrire
 Mutuelle loi Évin : faut-il maintenir vos garanties ou choisir une mutuelle senior ?
 Assurance caravane : le PTAC tranche entre contrat auto et contrat spécifique