Assurance loyer impayé, Visale ou garant : quelle protection choisir avant de signer ?
Face au risque d’impayé, le propriétaire ne peut pas compter sur le seul dépôt de garantie. Assurance loyers impayés, caution ou garantie Visale répondent à des logiques différentes. Le choix doit être fait avant la signature du bail, puis suivi d’une réaction rapide au moindre retard.
Ce que protège réellement une assurance loyers impayés
La garantie des loyers impayés, souvent appelée GLI, est une assurance souscrite par le propriétaire-bailleur. Elle compense les loyers et les charges non réglés par le locataire, dans les limites prévues au contrat. Certaines formules couvrent aussi les frais de contentieux, les dégradations locatives ou la perte de loyer pendant les travaux réalisés après le départ du locataire.
Estimer le coût et l’exposition à un impayé
Saisissez vos hypothèses pour obtenir une estimation pédagogique de la cotisation, de l’impayé brut et de l’indemnisation indicative.
Cotisation annuelle estimée
Cotisation mensuelle = loyer × taux / 100
Cotisation annuelle = cotisation mensuelle × 12
Impayé brut
Impayé brut = loyer × nombre de mois
Indemnisation indicative
max(0, min(impayé brut, plafond) − franchise)
Cotisation mensuelle calculée : 0,00 €
La GLI n’est pas une assurance habitation souscrite par le locataire et ne supprime pas ses obligations. L’assureur indemnise le bailleur selon les conditions prévues, puis peut chercher à récupérer les sommes auprès du locataire défaillant. La dette locative reste donc due par le locataire.
Un filet de sécurité, pas une sélection automatique
La GLI protège le revenu locatif, mais elle repose généralement sur une vérification préalable du dossier. Revenus réguliers, taux d’effort cohérent, justificatifs complets et situation professionnelle font partie des critères souvent examinés. Un dossier accepté trop rapidement ou composé de pièces incomplètes peut compromettre la prise en charge lorsque l’impayé survient.
Le contrat doit être lu avec attention. Plafond d’indemnisation, franchise, période de carence, durée maximale de couverture et délai de déclaration peuvent modifier fortement le niveau de protection. Certaines offres prévoient, par exemple, un plafond de 90 000 € par sinistre, une limite mensuelle de 3 500 € et une indemnisation pouvant aller jusqu’à 30 mois pour un nouveau locataire.
GLI, Visale, caution : choisir selon le profil du locataire
Il n’existe pas de solution universelle. Le choix dépend du logement, de la situation du candidat et de l’équilibre recherché entre coût, simplicité et niveau de protection.
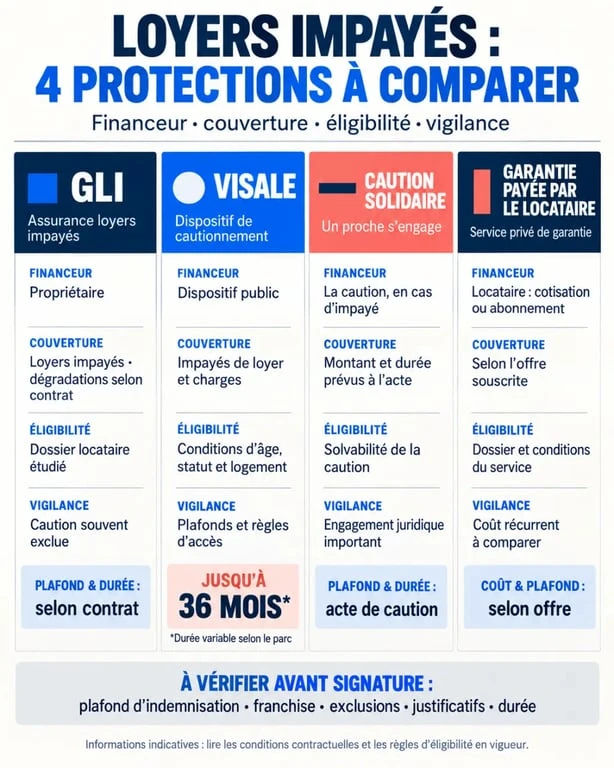
| Solution | Qui la finance ? | Protection principale | Point de vigilance |
|---|---|---|---|
| GLI classique | Le bailleur | Loyers impayés, et parfois frais ou dégradations | Critères d’acceptation et exclusions contractuelles |
| Visale | Gratuite pour le bailleur | Impayés pour les locataires éligibles | Éligibilité et plafonds propres au dispositif |
| Caution solidaire | Le locataire ou son entourage | Engagement direct d’un garant | Solvabilité réelle du garant à vérifier |
| Garantie payée par le locataire | Le locataire | Protection organisée via un prestataire | Coût supplémentaire pour l’occupant |
Visale, une alternative encadrée
La garantie Visale, proposée par Action Logement, est gratuite pour le bailleur lorsque le locataire est éligible. Dans le parc privé, la couverture des impayés peut atteindre 36 mois. Elle est plafonnée à 9 mois dans le parc locatif social ou assimilé étudiant. Visale peut également couvrir certaines dégradations, selon des règles spécifiques.
Visale ne se demande pas au dernier moment. Le visa du locataire doit être vérifié avant la conclusion du bail. En cas d’impayé, la déclaration s’effectue depuis l’espace personnel prévu à cet effet.
Pourquoi le dépôt de garantie ne remplace jamais un garant
Le dépôt de garantie sert principalement à compenser les dégradations constatées à la sortie, après comparaison des états des lieux. Son montant est limité à un mois de loyer hors charges pour une location vide et à deux mois maximum pour une location meublée. Il ne peut pas couvrir plusieurs mensualités impayées ni financer une procédure de recouvrement.
La protection repose sur la cohérence de l’ensemble du dossier : solvabilité du locataire, bail, garantie choisie, quittances et états des lieux. Un justificatif de revenus non contrôlé ou un état des lieux imprécis peut fragiliser les démarches au moment de prouver le montant dû, de déclarer le sinistre ou de recouvrer les sommes.
Avant de signer : les vérifications qui conditionnent la protection
Pour souscrire une assurance loyers impayés ou activer une garantie, le bailleur doit demander des documents autorisés et cohérents avec la situation du candidat. Le but n’est pas d’accumuler les pièces, mais de constituer un dossier vérifiable.
- Une pièce d’identité et les coordonnées du locataire ;
- Des justificatifs de situation professionnelle ;
- Des justificatifs de ressources ;
- Les derniers éléments permettant d’apprécier la régularité des revenus ;
- Le visa Visale lorsque cette garantie est retenue ;
- L’acte de cautionnement si un garant intervient.
La GLI et la caution ne sont pas toujours cumulables. Dans certaines configurations, l’assureur refuse la présence d’un garant, sauf notamment pour certains profils comme les étudiants ou les apprentis. Cette compatibilité doit être vérifiée avant la signature, et non lorsque le premier retard apparaît.
Dès le premier retard : agir vite et conserver les preuves
Un paiement en retard ne révèle pas toujours un impayé durable, mais il doit déclencher une réaction structurée. Contactez d’abord le locataire de manière factuelle pour vérifier s’il s’agit d’un incident ponctuel. Conservez une trace écrite des échanges, du montant dû et de la date de paiement prévue au bail.
- Envoyez une relance écrite dès le retard constaté. Un délai de 15 jours est souvent conseillé.
- Sans règlement, adressez une mise en demeure précisant les sommes dues et les modalités de régularisation.
- Si le locataire perçoit une aide au logement, informez la CAF ou la MSA lorsque la situation le nécessite.
- Déclarez l’impayé à l’assureur ou au dispositif de garantie dans le délai prévu au contrat.
- Étudiez un plan d’apurement réaliste si le locataire peut reprendre ses paiements.
La déclaration ne doit pas attendre la procédure judiciaire
Les contrats imposent souvent un calendrier précis. Certaines offres prévoient une déclaration au 45e jour, tandis que d’autres appliquent des modalités différentes selon le niveau d’impayé ou l’ancienneté du locataire. Attendre un commandement de payer ou une décision de justice peut rendre la déclaration tardive. Conservez le bail, l’échéancier, les relances, les relevés de compte, les quittances et les éventuelles réponses du locataire.
Si l’impayé persiste, une procédure juridique peut devenir nécessaire. Lorsque le bail comporte une clause résolutoire, celle-ci encadre notamment le commandement de payer. Le locataire dispose alors d’un délai de deux mois pour régulariser. Une expulsion n’est jamais immédiate : la procédure peut durer de 6 à 12 mois, voire davantage en raison de la trêve hivernale.
Comparer le coût à la couverture avant de souscrire
Une GLI classique représente généralement entre 2 et 4 % du loyer. Une formule payée par le locataire peut représenter entre 3 et 5 % du loyer mensuel. Ces taux ne suffisent pas à comparer deux contrats. Une cotisation faible associée à une franchise importante, à une longue période de carence ou à un plafond bas peut offrir une protection limitée.
Demandez un devis et comparez les garanties sur une même base : montant du loyer charges comprises, type de location, locataire entrant ou déjà en place, couverture des dégradations, frais juridiques, éventuelle vacance locative et modalités de remboursement. La meilleure assurance loyer impayé n’est pas nécessairement la moins chère. C’est celle dont les conditions correspondent au dossier réellement accepté et aux risques que le bailleur souhaite couvrir.

- Assurance loyer impayé, Visale ou garant : quelle protection choisir avant de signer ? - 22 septembre 2026
- Assurance électroménager : garanties, critères de choix et pièges à éviter - 21 septembre 2026
- Violences éducatives ordinaires : 85 % des enfants exposés, comment briser le cycle ? - 20 septembre 2026