Assurance crédit immobilier perte d’emploi : protection utile ou option trop limitée ?
Publié par : Élise Montclar — Rédactrice spécialisée en assurance
Relu, corrigé et validé par : Laurent Clement — Rédacteur en chef
L’assurance crédit immobilier perte d’emploi peut alléger temporairement le poids des mensualités après un licenciement. Elle ne remplace toutefois ni un revenu ni une épargne de précaution. Cette garantie facultative de l’assurance emprunteur est sélective, plafonnée et soumise à des délais. Son intérêt dépend donc de votre statut professionnel, de votre budget et des clauses prévues au contrat.
Ce que couvre réellement la garantie perte d’emploi
La garantie perte d’emploi, parfois appelée assurance chômage du prêt immobilier, s’ajoute aux garanties habituelles de l’assurance emprunteur, comme le décès, l’invalidité ou l’incapacité de travail. Elle vise à prendre en charge une partie, et plus rarement la totalité, des mensualités lorsque l’emprunteur perd involontairement son emploi.
Son objectif est de limiter le risque de retard ou de défaut de paiement pendant une période de baisse brutale des revenus. L’assureur ne verse pas nécessairement une somme librement utilisable. Selon le contrat, il peut rembourser directement une fraction de l’échéance à la banque ou indemniser l’emprunteur dans une limite définie.
Une prise en charge qui n’efface pas toujours la mensualité
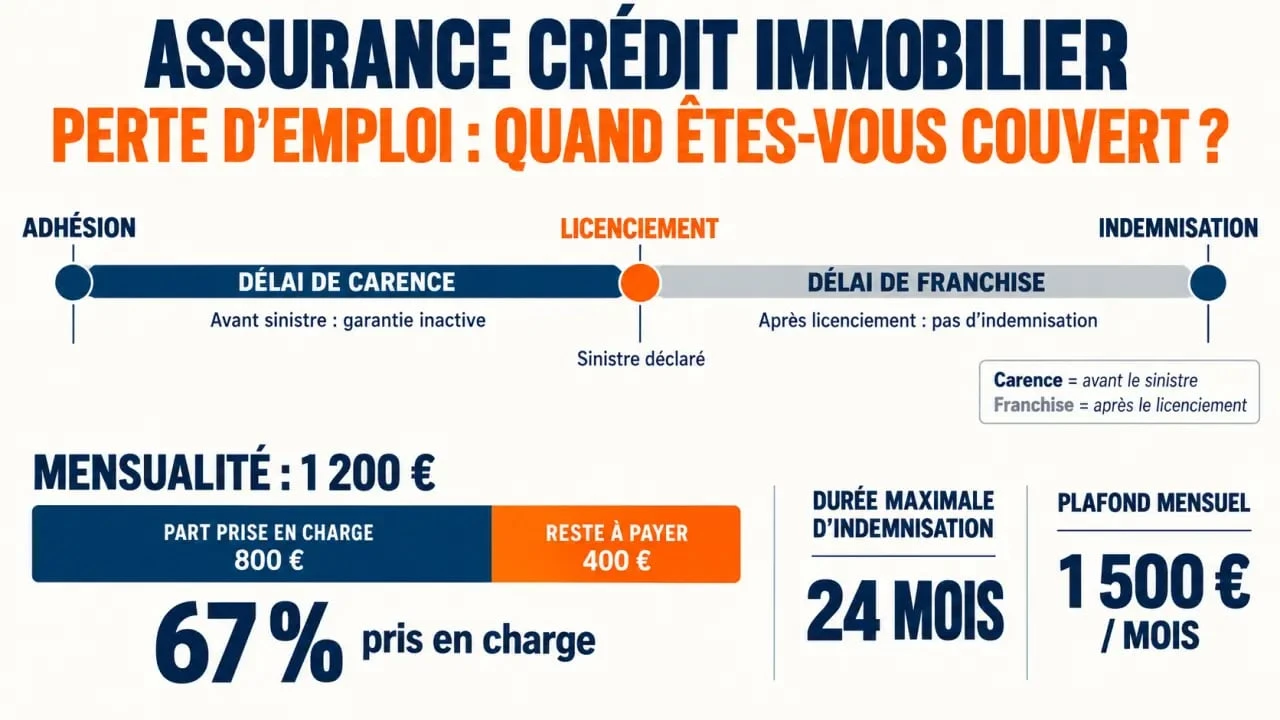
Deux modes d’indemnisation existent. La prise en charge forfaitaire prévoit un montant ou un pourcentage fixé à l’avance. La prise en charge indemnitaire tient davantage compte de la perte de revenus et des allocations perçues. Dans les deux cas, les contrats peuvent limiter l’indemnisation à 30 % à 80 % de la mensualité, avec un plafond mensuel. Une somme reste donc souvent à payer chaque mois.
Cette garantie se distingue de l’assurance emprunteur exigée par la banque pour sécuriser le prêt. La couverture perte d’emploi est une option facultative : son absence ne bloque pas forcément l’obtention du financement, mais sa souscription peut augmenter le coût global de l’assurance.
Éligibilité et exclusions : le vrai périmètre de protection
La garantie cible principalement les salariés du secteur privé en CDI. Les assureurs demandent généralement une ancienneté professionnelle minimale ainsi qu’une situation stable au moment de l’adhésion. L’âge compte aussi : la souscription ou la fin de la garantie peut être encadrée autour de 50 à 60 ans, voire de 60 à 65 ans selon les contrats.
Les situations le plus souvent admises
Le déclencheur attendu est habituellement un chômage involontaire, par exemple après un licenciement économique ou un licenciement ouvrant droit à une indemnisation par France Travail. La perte d’emploi doit survenir pendant la période de validité de la garantie et respecter toutes les conditions prévues par l’assureur.
Les cas fréquemment exclus
Les démissions, les fins de CDD, le chômage partiel, les départs volontaires à la retraite et les périodes d’essai rompues sont couramment exclus. Une rupture conventionnelle n’est pas automatiquement couverte : tout dépend de la rédaction du contrat. Les travailleurs indépendants, les dirigeants, les professions libérales, les intérimaires et les salariés en contrat précaire sont également souvent exclus ou difficilement éligibles. Une faute grave peut aussi empêcher l’indemnisation.
Les exclusions définissent concrètement les limites de la protection. Avant de signer, ne vous contentez donc pas de repérer le mot « licenciement ». Vérifiez le statut exigé, la nature de la rupture admise, les justificatifs demandés et les circonstances susceptibles d’interrompre les versements. Ces clauses déterminent la portée réelle de la garantie bien davantage que son intitulé commercial.
Carence, franchise et plafonds : quand l’aide commence vraiment
Une assurance perte d’emploi n’intervient pas dès le premier jour sans travail. Deux délais distincts peuvent s’appliquer, ce qui explique l’écart entre la date du licenciement et le premier remboursement d’une mensualité.
Comprendre le calcul de votre allocation chômage — Découvrez comment France Travail détermine le montant de l’ARE à partir de votre salaire de référence.
| Élément à vérifier | Ce qu’il signifie | Effet pour l’emprunteur |
|---|---|---|
| Délai de carence | Période suivant la souscription durant laquelle aucun sinistre n’est couvert. | Un licenciement trop proche de l’adhésion peut ne donner droit à aucune indemnisation. |
| Délai de franchise | Période qui commence après la perte d’emploi reconnue. | Les mensualités restent à votre charge avant le début des versements. |
| Plafond mensuel | Montant ou pourcentage maximal pris en charge. | Une partie de l’échéance peut rester à régler. |
| Durée et fréquence | Nombre de mois indemnisés et nombre maximal d’épisodes couverts. | La protection est temporaire, même si le chômage se prolonge. |
La carence peut aller de 3 mois à 1 an. La franchise peut durer 30 à 90 jours, et certains contrats prévoient 60 à 180 jours. Pour la durée d’indemnisation, des limites de 12 mois ou 24 mois sont fréquentes, parfois avec un nombre maximal d’interventions pendant toute la durée du prêt.
Ces repères doivent être confirmés dans les conditions générales. Le délai de carence intervient avant la survenue du sinistre, tandis que la franchise s’applique après la perte d’emploi reconnue. Avec un plafond et une durée limités, ces paramètres déterminent la protection effective bien plus que le nom de l’option.
Le parcours d’indemnisation à anticiper
En cas de perte d’emploi, prévenez l’assureur sans attendre le délai indiqué dans le contrat. Il demandera généralement la notification de licenciement, l’attestation d’inscription et d’indemnisation par France Travail, le tableau d’amortissement du prêt ainsi que les échéances concernées. Conservez une copie datée de chaque document transmis.
Une déclaration tardive ou incomplète peut ralentir le traitement du dossier, alors que la franchise continue de courir. Vérifiez aussi le mode d’envoi accepté et les délais prévus pour transmettre les justificatifs. Une procédure claire facilite le suivi de la demande et permet d’identifier rapidement les pièces manquantes.
Comparer le coût avec votre capacité à absorber un choc de revenu
La question n’est pas seulement « combien coûte l’option ? », mais aussi « quel risque financier reste-t-il après indemnisation ? ». Demandez deux devis d’assurance emprunteur, avec et sans garantie perte d’emploi. Comparez ensuite le surcoût avec votre épargne disponible, la part de revenus apportée par votre emploi et le montant restant à payer après application du plafond.
- Profil plutôt concerné : salarié en CDI, avec une mensualité élevée, peu d’épargne mobilisable et un foyer dépendant largement d’un seul revenu.
- Profil à examiner avec prudence : emprunteur dont l’emploi est stable, disposant de plusieurs mois de dépenses d’avance ou dont le conjoint peut absorber temporairement la mensualité.
- Profil souvent peu compatible : indépendant, agent public selon son statut, salarié en CDD ou personne proche des limites d’âge prévues par le contrat.
Le coût de l’option doit être mis en regard de la protection réellement accessible. Une garantie qui couvre seulement une partie de la mensualité, après une longue franchise et pendant une durée limitée, ne répond pas au même besoin qu’une couverture plus large. Le montant de la cotisation ne suffit donc pas pour comparer deux contrats.
Comparez également l’équivalence de garanties si vous choisissez une assurance externe à la banque. Une cotisation basse n’est intéressante que si la définition du chômage couvert, la franchise, le plafond et la durée correspondent à votre situation. Lisez en particulier les conditions de fin de garantie, qui peuvent intervenir à la retraite ou avant le terme du crédit.
Prévoir d’autres solutions pour payer le prêt en cas de chômage
La garantie perte d’emploi fonctionne mieux comme un filet complémentaire que comme l’unique protection du ménage. Une épargne de précaution dédiée aux charges incompressibles permet de franchir une franchise longue et de régler le reliquat non couvert. Elle est particulièrement utile lorsque l’indemnisation ne représente qu’une partie de la mensualité.
En cas de difficulté, contactez votre banque avant le premier impayé. Selon le contrat de prêt, une modulation des mensualités, un report ou une suspension temporaire peut être envisageable. Ces dispositifs ne sont pas gratuits : ils peuvent augmenter le coût total du crédit ou allonger sa durée. Étudiez leurs conséquences avant de les activer.
La renégociation du prêt ou le regroupement de crédits peuvent aussi réduire une échéance devenue trop lourde. Ils exigent toutefois une analyse globale des frais, du taux et de la nouvelle durée de remboursement. Pour décider avec méthode, établissez un budget de crise comprenant l’allocation chômage estimée, les dépenses essentielles, la mensualité restant à payer après l’assurance et la réserve disponible.
Ce calcul permet de mesurer l’utilité réelle de l’assurance crédit immobilier perte d’emploi. Si la franchise, le plafond et les exclusions laissent une charge difficile à supporter, l’épargne ou les solutions prévues avec la banque doivent compléter la couverture. La garantie peut alors apporter une sécurité utile, à condition que son prix reste cohérent avec le niveau de protection obtenu.

- Assurance crédit immobilier perte d’emploi : protection utile ou option trop limitée ? - 27 septembre 2026
- Numéro de police d’assurance habitation : où le retrouver et quelle référence communiquer ? - 26 septembre 2026
- Décoration de Noël intérieure : créez une ambiance festive sans encombrer la maison - 25 septembre 2026
Articles qui pourraient vous intéresser :
 Sogecap c’est quoi : rôle, services et garanties en clair
 Liste de courses alimentaires : automatisez 70% de vos achats pour réduire vos dépenses et le gaspillage
 Reconduction tacite du bail de 3 ans : durée, loyer et règles pour ne pas se faire surprendre
 Assurance obsèques : le tarif dépend de l’âge, du capital garanti et des prestations choisies