Assurance trottinette électrique : comparez le prix selon vos garanties et votre usage
Publié par : Élise Montclar — Rédactrice spécialisée en assurance
Relu, corrigé et validé par : Laurent Clement — Rédacteur en chef
Rouler sans assurance responsabilité civile sur une trottinette électrique expose à une amende forfaitaire de 750 €, pouvant descendre à 600 € ou atteindre 1 875 €, sans compter le coût d’un accident responsable. Comparer les offres avant de souscrire permet d’éviter deux erreurs fréquentes : payer pour une formule trop large avec un usage occasionnel, ou se retrouver sans garantie vol lorsque la trottinette disparaît d’un parking. Voici comment lire un contrat, comparer les prix et choisir une couverture adaptée à votre engin.
Trottinette électrique et assurance : ce que dit vraiment la loi
Depuis le décret n° 2019-1082 du 23 octobre 2019, la trottinette électrique est classée parmi les engins de déplacement personnel motorisés (EDPM), comme les gyropodes, les gyroroues et les hoverboards. Ce statut l’assimile à un véhicule terrestre à moteur au sens du Code des assurances. La conséquence est directe : la souscription d’une responsabilité civile est obligatoire, comme pour une voiture ou un cyclomoteur. Le décret n° 2023-848 du 31 août 2023 a ensuite précisé le cadre d’usage, notamment avec un âge minimum fixé à 14 ans pour conduire ces engins. En France, près de 3 millions d’engins de déplacement personnel sont recensés, ce qui donne une idée du nombre d’utilisateurs concernés.
Ce que couvre réellement la responsabilité civile
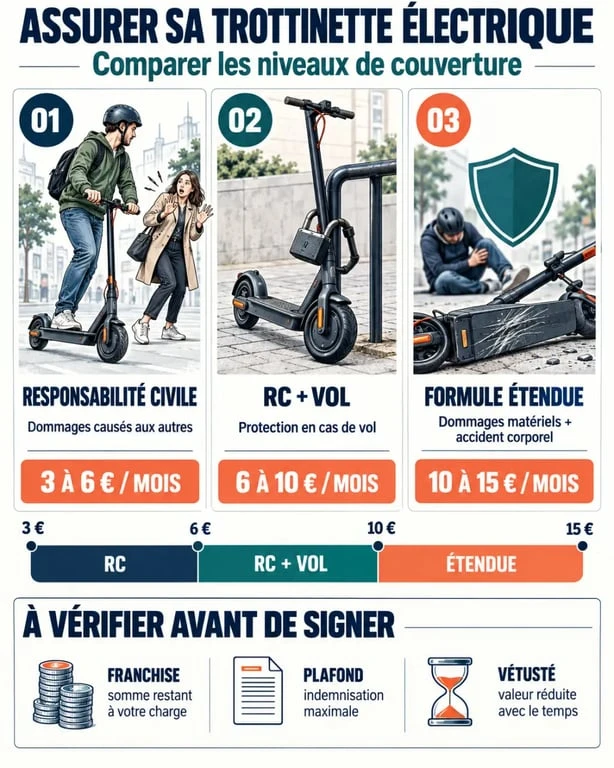
La RC obligatoire n’indemnise pas le conducteur. Elle protège les tiers. Si vous heurtez un piéton ou endommagez un véhicule, cette garantie prend en charge les préjudices corporels et matériels causés à la victime. En revanche, vos propres blessures après une chute seul et les dommages subis par votre trottinette ne sont pas couverts par la RC seule. Cette distinction est importante : avoir une assurance ne signifie pas être protégé dans toutes les situations. La responsabilité civile intervient uniquement pour les dommages causés à d’autres personnes.
Les sanctions en cas de défaut d’assurance
L’absence d’assurance peut entraîner une amende forfaitaire de 750 €. D’autres infractions liées à l’usage des EDPM sont également sanctionnées : 135 € pour le transport d’un passager ou la circulation sur un trottoir non autorisé, et jusqu’à 1 500 € pour un engin débridé dépassant sa vitesse de construction. Le risque financier le plus lourd peut toutefois survenir après un accident responsable sans assurance. Le Fonds de garantie des assurances obligatoires (FGAO) peut indemniser la victime, puis se retourner contre le conducteur non assuré pour récupérer les sommes versées. Une blessure grave peut générer une indemnisation de 100 000 € ou davantage, un montant difficile à supporter pour un particulier.
Combien coûte une assurance trottinette électrique
Le tarif dépend du niveau de protection choisi. En 2026, une formule RC seule coûte entre 3 et 6 € par mois, soit 36 à 72 € par an. Une formule intermédiaire associant RC et garantie vol se situe entre 6 et 10 € par mois, soit 72 à 120 € par an. Une formule tous risques, qui ajoute les dommages matériels et parfois l’accident corporel, revient à 10 à 15 € par mois, soit 120 à 180 € par an.
Assurance et sanctions pour les trottinettes électriques — Consultez les règles officielles sur l’assurance responsabilité civile et les sanctions applicables aux engins de déplacement personnel motorisés.
Pour un engin classé speed bike ou assimilé à un cyclomoteur, capable de dépasser 25 km/h, le budget passe plutôt à 12 à 30 € par mois, soit 150 à 360 € par an. La catégorie de l’engin et le niveau de risque déclaré ne sont alors plus les mêmes. Les tarifs d’appel observés sur le marché commencent autour de 3,72 à 6 € par mois, mais seul un devis personnalisé permet de connaître le prix définitif.
Les facteurs qui font varier la prime
Cinq critères pèsent principalement sur le tarif : la valeur d’achat de la trottinette, son ancienneté, sa vitesse maximale, le lieu et les conditions de stationnement, ainsi que l’usage déclaré. Celui-ci peut être occasionnel, quotidien ou lié aux trajets domicile-travail. Une trottinette laissée dehors toutes les nuits est davantage exposée au vol qu’un engin rangé dans un garage. Cette différence peut modifier le montant de la prime ou les conditions d’application de la garantie vol.
Un exemple concret de calcul
Prenons une trottinette achetée 900 € et âgée de 2 ans. Une garantie vol dédiée coûte environ 8 € par mois pour un plafond d’indemnisation de 1 000 € et une franchise de 50 €. En cas de vol avec effraction constatée, l’assuré peut donc recevoir jusqu’à 950 €, sous réserve de respecter les conditions du contrat. La facture d’achat et le dépôt de plainte sont généralement demandés pour déclencher l’indemnisation. Le montant réellement versé dépend aussi des règles de vétusté et du plafond prévu.
Quelles garanties choisir selon votre profil
Au-delà de la RC obligatoire, plusieurs garanties peuvent être comparées avant la souscription. La garantie vol couvre le remplacement de l’engin en cas de disparition avec effraction constatée. Elle devient particulièrement pertinente lorsque la trottinette vaut plus de 500 € ou reste régulièrement stationnée à l’extérieur. La garantie dommages matériels couvre la casse, la panne mécanique ou l’oxydation selon les conditions du contrat. La garantie individuelle accident protège le conducteur contre ses propres blessures, y compris après une chute seul, sans tiers impliqué.
Les formules les plus complètes peuvent aussi inclure une défense-recours ou une protection juridique, utiles lorsqu’un litige survient après un accrochage. Une assistance peut être prévue en cas de panne immobilisante. Avant de retenir une formule tous risques, il faut toutefois vérifier les situations réellement couvertes, les exclusions et le montant restant à payer après un sinistre.
Franchise, plafond et vétusté : les trois chiffres à vérifier
Un prix mensuel ne suffit pas pour évaluer un contrat. La franchise correspond à la somme qui reste à votre charge après un sinistre. Le plafond fixe le montant maximal remboursé, quelle que soit la valeur réelle du dommage. La vétusté réduit progressivement l’indemnisation par rapport au prix d’achat initial, en fonction de l’ancienneté de l’engin.
Deux contrats affichant le même tarif peuvent donc proposer des niveaux de protection très différents. Une franchise élevée réduit le prix de la prime, mais augmente votre reste à charge. Un plafond trop bas peut limiter l’indemnisation d’une trottinette coûteuse. Demandez systématiquement ces trois informations avant de comparer les offres.
Les exclusions qui annulent la couverture
Certaines situations peuvent faire perdre le bénéfice de la garantie, quelle que soit la formule souscrite : conduite sous alcool ou stupéfiants, engin débridé au-delà de sa vitesse de construction, absence d’équipements obligatoires depuis juillet 2020, transport d’un passager sur un engin conçu pour une seule personne ou usage professionnel non déclaré, comme la livraison.
Ces exclusions doivent être lues avant la souscription. Elles peuvent aussi préciser les conditions de stationnement, l’utilisation d’un antivol, la preuve de l’effraction ou l’obligation de déposer plainte après un vol. Une garantie vol n’indemnise donc pas nécessairement toutes les disparitions dans les mêmes conditions.
Faut-il une extension habitation ou un contrat dédié
Environ un quart des contrats multirisques habitation proposent une option NVEI, pour un coût indicatif de 1 à 2 € par mois. Cette extension couvre généralement la responsabilité civile liée à l’usage de la trottinette, ce qui peut suffire pour respecter l’obligation légale. Elle inclut toutefois rarement une garantie vol complète, et plus rarement encore une couverture des dommages matériels ou de l’accident corporel.
Pour un usage occasionnel avec une trottinette de faible valeur, l’extension habitation peut être adaptée. Pour un engin utilisé tous les jours, stationné à l’extérieur ou acheté plus de 500 €, un contrat dédié offre généralement une protection plus étendue. Ses plafonds et ses garanties sont conçus pour ce type d’engin. Il faut malgré tout vérifier précisément les conditions de l’option habitation, car son contenu varie d’un contrat à l’autre.
Le cas des trajets domicile-travail et de l’usage familial
Un usage quotidien domicile-travail augmente l’exposition au risque : davantage de kilomètres parcourus, de stationnements extérieurs et d’occasions d’accrochage. Dans ce cas, une formule intermédiaire associant RC et vol peut offrir un compromis entre budget et protection. Si la trottinette est coûteuse ou si les dommages matériels sont une préoccupation, une couverture plus large peut être étudiée.
Pour un usage familial, certains contrats permettent de couvrir jusqu’à 5 conducteurs sous une même police. Cette solution évite de multiplier les souscriptions pour chaque membre du foyer utilisant l’engin. Il faut contrôler les conditions applicables à chaque conducteur, notamment lorsque certains sont mineurs ou utilisent la trottinette pour des trajets différents.
Comment comparer efficacement avant de souscrire
Un comparateur d’assurance trottinette électrique doit être utilisé au-delà du prix affiché en tête de page. Pour chaque offre, alignez le montant de la RC, la présence d’une garantie vol, le plafond des dommages matériels, la franchise, l’existence d’une garantie accident corporel et les exclusions. Ajoutez la valeur de l’engin, son ancienneté, sa vitesse maximale, son mode de stationnement et l’usage déclaré.
Les tarifs d’appel donnent un premier ordre de grandeur, mais ils restent indicatifs. Un devis personnalisé tient compte de la valeur réelle de la trottinette et du profil déclaré. Il permet aussi de vérifier si l’engin entre bien dans la catégorie assurée. Cette étape est particulièrement importante pour les modèles dépassant 25 km/h, qui peuvent relever de règles et d’une assurance spécifiques.
Ce qu’apporte une lecture attentive des conditions générales
Les modalités de résiliation et de renouvellement sont souvent négligées. Un contrat présenté comme « sans engagement » peut malgré tout prévoir un préavis ou une durée minimale avant la résiliation effective. Vérifiez ce point avant de signer, surtout si l’usage de la trottinette est saisonnier ou temporaire.
Un bon contrat repose sur des éléments faciles à contrôler : une franchise raisonnable, un plafond cohérent avec la valeur de l’engin et une définition précise du vol. Ces informations permettent de savoir ce qui sera réellement couvert le jour d’un sinistre. À l’inverse, un tarif bas peut cacher une franchise élevée, une indemnisation limitée ou des exclusions nombreuses.
Enfin, la valeur déclarée de votre trottinette conditionne le reste de la protection. Un engin sous-évalué entraîne une indemnisation plafonnée trop basse en cas de sinistre, tandis qu’une surévaluation augmente inutilement la prime. Indiquer le prix d’achat réel et conserver la facture reste le moyen le plus simple d’obtenir un devis cohérent avec la valeur de l’engin à assurer.

- Assurance trottinette électrique : comparez le prix selon vos garanties et votre usage - 29 septembre 2026
- Le yoga enfance aide à bouger et s’apaiser, avec une pratique courte et ludique - 28 septembre 2026
- Assurance crédit immobilier perte d’emploi : protection utile ou option trop limitée ? - 27 septembre 2026
Articles qui pourraient vous intéresser :
 Santexpat : comparer 1er euro, CFE et assurance voyage avant de souscrire
 Mutuelle loi Évin : faut-il maintenir vos garanties ou choisir une mutuelle senior ?
 Assurance caravane : le PTAC tranche entre contrat auto et contrat spécifique
 Assurance loyer impayé, Visale ou garant : quelle protection choisir avant de signer ?